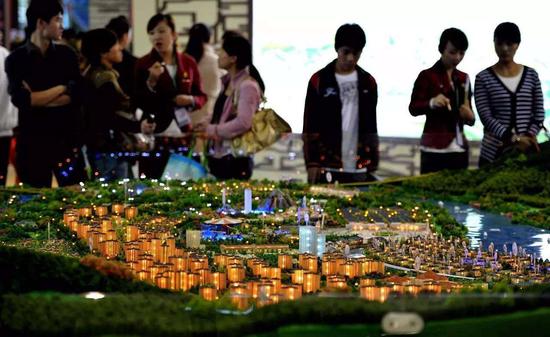
CFi.CN讯:数据显示,住建部等三部门8月28日发布现房销售新政后,房企典型项目内部收益率(IRR)从旧规下的20%以上骤降至5%-6%。工期拉长、资金沉淀加剧,项目并行数量预计减少40%-60%。
近期机构研报指出,IRR并非不可修复:若房企主动压缩工期、推行土地款分期与保函、优化开发贷节奏,IRR有望回升至12%-13%;若叠加核心城市地价回落10%,封顶期房与现房IRR可分别达19.1%和20.1%,接近旧规水平。
研报认为,低密项目及三四线项目受新政冲击较小,部分仍能维持20%左右IRR;财务稳健、土储优质、周转适中的龙头房企估值更具韧性。政策博弈主线已转向‘上行概率 新估值锚’,贝壳、华润置地、中国海外发展被列为重点观察标的。